Domain sanitär-onlineshop.de kaufen?
Wir ziehen mit dem Projekt
sanitär-onlineshop.de um.
Sind Sie am Kauf der Domain
sanitär-onlineshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sanitär-onlineshop.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
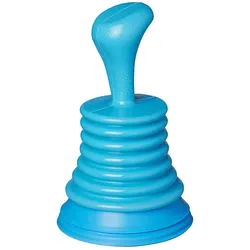
ProPlus 370419 Saugglocke kompakt Abfluss Waschbecken CampingProPlus 370419 Saugglocke kompakt Abfluss Waschbecken Camping Beschreibung: kleine, kompakte Saugglocke für die schnelle Beseitigung von Verstopfungen in Waschbecken, Spülbecken, Dusche oder Badewanne besonders praktisch für Wohnwagen, Wohnmobile oder Boote Abmessungen: Durchmesser: Ø 10,5cm Höhe: 17,5cm7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **


Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
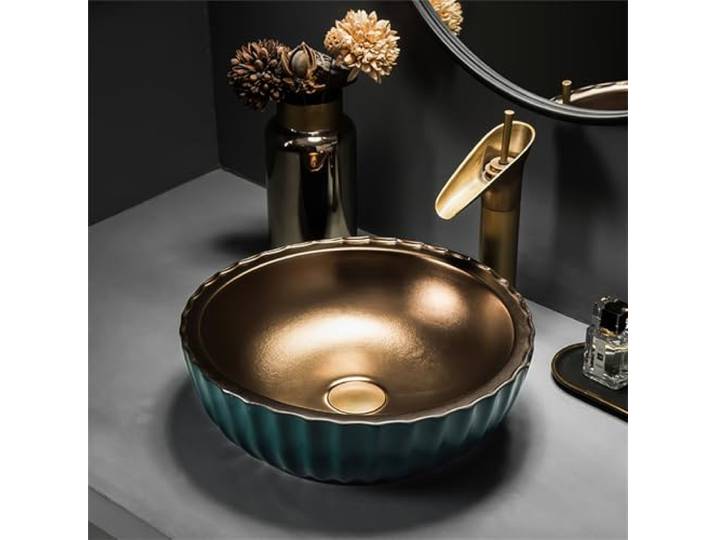
GAENZA Keramik Bad Gefäß Waschbecken Bad Waschbecken Über Theke Runde Schüssel Waschbecken Für Badezimmer Waschbecken Schüssel Waschbecken Gefäß Waschbecken Mit Wasserhahn Und Abfluss,A<p>Das <strong>GAENZA Keramik Bad Gefäß Waschbecken</strong> ist die perfekte Kombination aus Funktionalität und ästhetischem Design. Dieses <strong>runde Waschbecken</strong> eignet sich ideal für Badezimmer und Gästetoiletten und bringt einen Hauch von Eleganz in jeden Raum. Hergestellt aus hochwertiger <strong>Keramik</strong>, überzeugt es durch seine Langlebigkeit und die exquisite Handwerkskunst, die in dem handgefertigten Muster des Beckens zum Ausdruck kommt.</p><p>Das Set beinhaltet nicht nur das Waschbecken, sondern auch einen <strong>Wasserhahn</strong>, einen <strong>Pop-up-Abfluss</strong> sowie einen Schlauch für den Anschluss an die Warm- und Kaltwasserleitungen. Diese umfassende Ausstattung ermöglicht es dir, die Spülengarnituren problemlos auszutauschen und sorgt dafür, dass das Waschbecken optimal mit deinem Zuhause harmoniert.</p><p>Die Montage erfolgt einfach über der Theke, was dir die Möglichkeit gibt, das Waschbecken nahtlos auf einem Waschtisch oder einer Arbeitsplatte zu installieren. Mit seinen vielseitigen Einsatzmöglichkeiten ist das <strong>GAENZA Waschbecken</strong> nicht nur ein praktisches Element für den täglichen Gebrauch, sondern auch eine stilvolle Dekoration für verschiedene Umgebungen, sei es im Badezimmer, in der Garderobe oder in öffentlichen Einrichtungen wie Hotels und Restaurants.</p><p>Die einfache Reinigung und die ansprechende Optik machen dieses Waschbecken zu einer hervorragenden Wahl für jeden, der Wert auf Qualität und Design legt.</p>375,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OLTENS Abfluss-Abdeckung für freistehende BadewannenDie Klick-Klack-Wasserstopfenabdeckung ist ein Produkt für diejenigen, die nach funktionellen und ästhetischen Lösungen suchen. Sie sieht hervorragend in freistehenden Badewannen aus, wo sie für ein einzigartiges Finish sorgt. Ein Detail, das Aufmerksamkeit erregt! Der Deckel des Stöpsels ist an einem Klick-Klack-Mechanismus befestigt, der in der Badewanne montiert ist. Eigenschaften:Stöpsel mit Ø 7 cmDichtung mit Ø 3 cmBolzenloch Ø 0,7 cmMaterial: ABS Kunststoff18,89 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
ProPlus 370419 Saugglocke kompakt Abfluss Waschbecken CampingProPlus 370419 Saugglocke kompakt Abfluss Waschbecken Camping Beschreibung: kleine, kompakte Saugglocke für die schnelle Beseitigung von Verstopfungen in Waschbecken, Spülbecken, Dusche oder Badewanne besonders praktisch für Wohnwagen, Wohnmobile oder Boote Abmessungen: Durchmesser: Ø 10,5cm Höhe: 17,5cm7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsfragen Sanitär- und HeizungshandwerkPrüfungsfragen Sanitär- und Heizungshandwerk , Mit ca. 1000 Wiederholungsfragen erleichtert diese umfangreiche Aufgabensammlung Meisterschülern des Sanitär- und Heizungshandwerks die selbständige Wissenskontrolle und ermöglicht eine gezielte Vorbereitung auf die Prüfung. Die Fragen sind in enger Anlehnung an die Fachbücher der Reihe "Die neue Meisterprüfung" des Verlags entstanden. Die wichtigsten Themengebiete: - Heizungsanlagen - Sanitäranlagen - Lüftungsanlagen - Mess-, Steuer- und Regelungstechnik , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 201001, Produktform: Kartoniert, Titel der Reihe: Vogel Fachbuch##, Redaktion: Nestler, Roland, Auflage: 10002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 229, Keyword: Heizung; Lüftung; Sanitär, Keyword: Heizung; Lüftung; Sanitär, Fachschema: Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Berufsbildung~Bildung / Berufsbildung~Technik~Bau / Bauberufe~Bauberuf, Fachkategorie: Technisches Handwerk~Bauhandwerk~Klimatechnik, Lichttechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Imprint-Titels: Sanitär - Heizung - Klima, Imprint-Titels: Sanitär - Heizung - Klima, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 249, Breite: 169, Höhe: 15, Gewicht: 444, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783802319068, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 5329424,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OLTENS Abfluss-Abdeckung für freistehende BadewannenDie Klick-Klack-Wasserstopfenabdeckung ist ein Produkt für diejenigen, die nach funktionellen und ästhetischen Lösungen suchen. Sie sieht hervorragend in freistehenden Badewannen aus, wo sie für ein einzigartiges Finish sorgt. Ein Detail, das Aufmerksamkeit erregt! Der Deckel des Stöpsels ist an einem Klick-Klack-Mechanismus befestigt, der in der Badewanne montiert ist. Eigenschaften:Stöpsel mit Ø 7 cmDichtung mit Ø 3 cmBolzenloch Ø 0,7 cmMaterial: ABS Kunststoff18,89 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.